내 국민연금 보험료가 얼마나 오를지는 월 소득에 인상 폭의 절반(직장가입자) 또는 인상 폭 전체(지역가입자)를 곱하면 바로 나와요. 보험료율은 2027년에 10%가 될 예정이에요. 보험료율은 매달 소득 가운데 국민연금 보험료로 내는 비율을 말해요. 이 비율이 해마다 조금씩 오르는 구조라서, 연도별 일정과 계산법만 알면 앞으로 낼 금액을 직접 어림할 수 있어요.
국민연금 보험료율 인상 일정: 2033년 13%까지 연도별로 보면
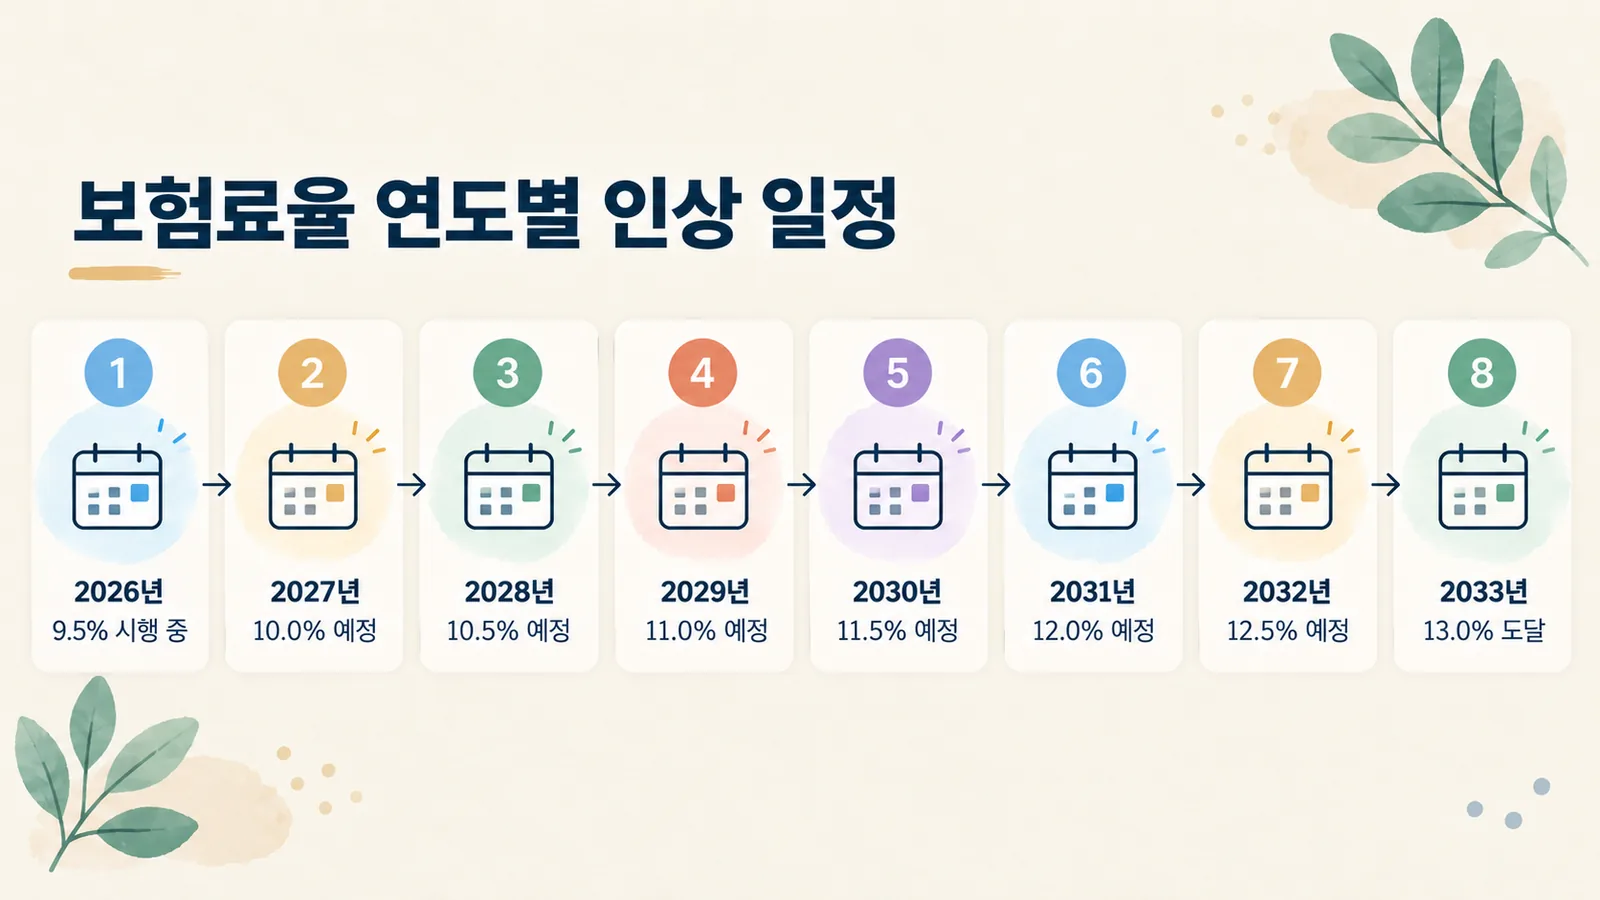
보험료율은 2025년까지 9%였어요. 2026년 1월부터 9.5%로 0.5%p 올랐어요. 개정 국민연금법이 2026년 1월 1일부터 시행됐기 때문이에요.
2027년 이후는 아직 "예정"이에요. 2026년 9.5%, 2027년 10.0%로 시작해 8년간 매년 0.5%p씩 올리는 일정이에요. 마지막 해인 2033년에 13.0%가 돼요.
아래 표는 연도별 보험료율과 부담 비율이에요. 마지막 두 열은 월 소득 309만원을 넣어 계산한 예시예요. 309만원은 정부가 발표에 쓴 전체 가입자 평균소득이에요.
| 연도 | 보험료율 | 직장가입자 본인 부담률 | 지역가입자 부담률 | 예시: 309만원 직장 본인 부담(월) | 예시: 309만원 지역가입자(월) |
|---|---|---|---|---|---|
| 2025년 | 9.0% | 4.5% | 9.0% | 약 13만9,050원 | 약 27만8,100원 |
| 2026년(시행 중) | 9.5% | 4.75% | 9.5% | 약 14만6,775원 | 약 29만3,550원 |
| 2027년(예정) | 10.0% | 5.0% | 10.0% | 약 15만4,500원 | 약 30만9,000원 |
| 2028년(예정) | 10.5% | 5.25% | 10.5% | 약 16만2,225원 | 약 32만4,450원 |
| 2029년(예정) | 11.0% | 5.5% | 11.0% | 약 16만9,950원 | 약 33만9,900원 |
| 2030년(예정) | 11.5% | 5.75% | 11.5% | 약 17만7,675원 | 약 35만5,350원 |
| 2031년(예정) | 12.0% | 6.0% | 12.0% | 약 18만5,400원 | 약 37만800원 |
| 2032년(예정) | 12.5% | 6.25% | 12.5% | 약 19만3,125원 | 약 38만6,250원 |
| 2033년(예정) | 13.0% | 6.5% | 13.0% | 약 20만850원 | 약 40만1,700원 |
예시 금액은 소득에 비율을 곱한 단순 계산이에요. 공식 발표 금액은 반올림한 값이라 이 표와 몇십 원 차이가 나요. 예를 들어 2026년 309만원 직장가입자의 본인 부담은 실제 발표에서 월 14만6,700원이었어요.
국민연금 보험료, 직장가입자와 지역가입자는 얼마씩 내나요?
같은 보험료율이라도 내 주머니에서 나가는 몫은 가입 형태에 따라 달라요. 회사에 다니는 사업장가입자(직장가입자)는 근로자와 회사가 보험료를 절반씩 내요. 자영업자·프리랜서 같은 지역가입자는 보험료 전액을 본인이 내요.
2026년 보험료율 9.5%를 기준으로 보면 이래요.
- 직장가입자: 본인 4.75% + 회사 4.75%
- 지역가입자: 본인 9.5%
이 차이 때문에 인상 폭도 두 배로 벌어져요. 보험료율이 0.5%p 오르면 직장가입자 본인 부담은 0.25%p 올라요. 지역가입자는 0.5%p가 그대로 본인 부담으로 늘어나요.
예를 들어 볼게요. 회사원 A씨와 1인 사업자 B씨의 월 소득이 똑같이 309만원이라고 해요. 2026년 1월 인상으로 A씨의 월 보험료는 7,700원 늘었어요. B씨는 같은 소득인데도 월 1만5,400원이 늘었어요. 회사가 나머지 절반을 내 주는지가 차이를 만들어요.
2027년 10%가 되면 내 보험료는 얼마나 오르나요?
먼저 2026년 첫 인상 결과부터 볼게요. 월 309만원 기준 증가액은 이렇게 발표됐어요.
- 사업장가입자 본인 부담: 월 7,700원 증가
- 지역가입자: 월 1만5,400원 증가
2027년 인상 폭도 똑같이 0.5%p로 예정돼 있어요. 그래서 소득이 그대로라면 2027년 인상분도 2026년과 거의 같아요. 309만원 기준으로 계산하면 직장가입자는 약 7,725원이에요. 지역가입자는 약 1만5,450원이고요. 공식 발표의 7,700원·1만5,400원은 이 값을 반올림한 숫자예요.
참고로 2026년 직장가입자 증가액은 자료마다 숫자가 조금 달라요. 2025년 12월 29일 발표에서는 월 7,700원이에요. 그보다 앞선 연금개혁 Q&A에는 평균소득자 "약 7,500원"으로 적혀 있어요. 7,700원이 더 최근 숫자이고, 309만원 × 0.25% 계산과도 맞아요.
내 인상분을 계산하는 방법
내 월 소득만 알면 바로 계산할 수 있어요.
- 직장가입자 증가액 = 월 소득 × 0.25%
- 지역가입자 증가액 = 월 소득 × 0.5%
- 2027년 직장가입자 본인 부담 = 월 소득 × 5%
- 2027년 지역가입자 보험료 = 월 소득 × 10%
예시: 소득 구간별 2027년 보험료
아래는 소득이 2026년과 같다고 가정한 계산 예시예요.
- 월 200만원: 직장가입자 본인 부담은 9만5,000원에서 10만원으로 5,000원 늘어나요. 지역가입자는 19만원에서 20만원으로 1만원 늘어나요.
- 월 300만원: 직장가입자는 14만2,500원에서 15만원으로 7,500원 늘어나요. 지역가입자는 28만5,000원에서 30만원으로 1만5,000원 늘어나요.
- 월 400만원: 직장가입자는 19만원에서 20만원으로 1만원 늘어나요. 지역가입자는 38만원에서 40만원으로 2만원 늘어나요.
내 금액은 이렇게 어림하면 돼요.
- 급여명세서나 고지서에서 올해 국민연금 금액을 확인해요.
- 직장가입자는 그 금액을 4.75로 나누고 5를 곱해요. 기준소득월액이 그대로라면 이게 2027년 예상액이에요.
- 지역가입자는 9.5로 나누고 10을 곱해요.
고소득자는 인상액이 어떻게 되나요?
보험료는 실제 소득이 아니라 기준소득월액으로 계산해요. 기준소득월액은 보험료를 계산할 때 기준으로 쓰는 월 소득이에요. 여기에는 위아래로 한도(상한액·하한액)가 있어요. 소득이 상한액보다 많으면 상한액만큼만 보험료를 내요. 이 경우 인상분도 "상한액 × 0.25%(직장)" 또는 "상한액 × 0.5%(지역)"에서 멈춰요. 그래서 고소득자의 2027년 정확한 금액은 2027년에 적용할 상·하한액이 발표돼야 확정돼요.
소득대체율 43%, 보험료를 더 내면 연금은 얼마나 늘어나나요?
보험료만 오른 건 아니에요. 2026년부터 소득대체율도 41.5%에서 43%로 올랐어요. 소득대체율은 가입 기간 평균소득과 비교해 나중에 받는 연금이 몇 %인지 나타내는 비율이에요. 이 비율이 오르면 같은 기간 가입했을 때 나중에 받는 연금이 커져요.
정부가 든 예시는 이래요. 생애 평균 월소득 309만원으로 40년 가입하면 예상 연금액이 월 123만7천원에서 132만9천원으로 늘어나요. 차이는 월 9만2천원이에요.
그럼 이미 연금을 받고 있는 분은 어떻게 될까요? 연금액이 달라지지 않아요. 높아진 소득대체율은 보험료를 내는 기간의 소득에만 적용돼요. 보험료 납부를 끝내고 연금을 받는 수급자의 연금액은 그대로예요.
그러니까 지금 보험료를 내고 있는 가입자는 2026년 이후 가입 기간만큼 두 가지가 함께 적용돼요. 매년 내는 보험료가 오르고, 그 기간에 대해 43% 소득대체율이 적용돼요.
저소득 지역가입자 보험료 지원은 누가 얼마나 받나요?
지역가입자는 보험료 전액을 혼자 내기 때문에 인상 부담이 직장가입자의 두 배예요. 그래서 정부는 2026년부터 저소득 지역가입자 보험료 지원 대상을 넓혔어요.
달라진 점은 다음과 같아요.
- 대상: 월 소득 80만원 미만인 지역가입자예요. 예전과 달리 보험료 납부를 다시 시작했는지(납부재개)와 관계없이 지원해요.
- 지원액: 보험료의 절반, 월 최대 3만7,950원이에요.
- 기간: 12개월이에요.
- 규모: 지원 대상이 2025년 19만3천명에서 2026년 73만6천명으로 늘어나요.
쉽게 말해 저소득자에게 12개월간 국가가 보험료의 절반을 내 주는 구조예요. 소득 기준은 시행령으로 정해요.
예시: 월 소득 70만원 지역가입자 C씨
2026년 보험료율 9.5%를 적용하면 C씨의 월 보험료는 6만6,500원이에요. 지원 대상이라면 절반인 3만3,250원을 국가가 내 줘요. C씨가 실제로 내는 돈은 월 3만3,250원이에요. 12개월이면 지원액은 모두 39만9,000원이에요.
지원 기간에는 한계가 있어요. 보험료는 매년 0.5%p씩 오르는데 지원은 생애 최대 1년에 그친다는 지적도 있어요. 2027년 이후에도 같은 기준과 최대 지원액이 유지되는지는 아직 발표되지 않았어요.
인상 소식을 볼 때 자주 헷갈리는 점
1. 인상 폭과 인상률을 혼동하는 경우 "0.5%p 인상"은 보험료가 0.5% 오른다는 뜻이 아니에요. 보험료율이 9.5%에서 10%로 오르면 보험료 자체는 약 5.3% 늘어나요. 기사에서 "%p"와 "%"를 구분해서 읽어야 내 부담을 바르게 가늠할 수 있어요.
2. 직장가입자 인상분을 회사 몫까지 더해 계산하는 경우 급여에서 빠지는 금액은 본인 몫인 절반뿐이에요. 309만원 직장가입자라면 본인 부담 증가액은 약 7,700원이에요. 회사도 같은 금액을 추가로 내요.
3. 지역가입자가 직장가입자 기준 숫자를 보는 경우 뉴스 제목에 7,700원만 나오는 경우가 있어요. 지역가입자는 같은 소득이라도 그 두 배인 1만5,400원이 늘어나요.
4. 이미 연금을 받는 부모님 연금도 오른다고 생각하는 경우 수급자의 연금액은 이번 개혁으로 바뀌지 않아요.
5. 2027년 금액을 확정된 것처럼 계산하는 경우 보험료율 10%는 정부가 발표한 예정 일정이에요. 하지만 내 고지액은 기준소득월액과 그 상·하한액에 따라 달라져요. 위 계산은 소득이 그대로라는 가정의 예시예요.
자주 묻는 질문
보험료율은 2033년 이후에도 계속 오르나요?
현재 일정은 2033년 13%에서 끝나요. 2026년부터 8년간 매년 0.5%p씩 올라 13%에 도달하는 구조예요.
2026년 소득대체율 43%는 언제부터 적용되나요?
2026년 1월부터 적용됐어요. 개정 국민연금법이 2026년 1월 1일 시행되면서 보험료율 9.5%와 함께 바뀌었어요.
2033년까지 직장가입자 본인 부담은 모두 얼마나 늘어나나요?
본인 부담률은 2025년 4.5%에서 2033년 6.5%로 2%p 올라요. 월 309만원으로 계산하면 약 13만9,050원에서 약 20만850원이 돼요. 월 6만1,800원가량 늘어나는 셈이에요. 지역가입자는 같은 소득에서 약 12만3,600원이 늘어나요.
마무리
국민연금 보험료율은 2026년 9.5%에서 시작해 2027년 10%, 2033년 13%까지 해마다 0.5%p씩 오를 예정이에요. 직장가입자는 매년 소득의 0.25%, 지역가입자는 0.5%만큼 보험료가 늘어난다고 보면 돼요. 월 소득 80만원 미만 지역가입자라면 보험료 절반(월 최대 3만7,950원)을 12개월간 지원받을 수 있어요. 대상인지 한 번 확인해 보세요. 이 글은 일반 정보이니 개별 보험료와 지원 여부는 국민연금공단에 확인하면 돼요.