올해 번 소득을 정산하는 이번 연말정산에서는 부모님·배우자의 소득기준이 지금과 똑같습니다. 정부가 추진하는 완화안은 2027년에 번 소득부터 적용하는 안이라, 혜택은 빨라야 2028년 1월 연말정산에서 처음 받습니다. 아직 국회를 통과하지 않았고, 연말 의결 과정에서 기준 금액이 달라질 수 있습니다.
부양가족 소득요건, 무엇이 바뀌나요?
연말정산 때 부모님이나 배우자를 내 공제 대상으로 올리면 한 사람마다 150만 원을 내 소득에서 빼 줍니다. 이것을 기본공제라고 합니다. 그런데 가족에게 일정 금액 넘는 소득이 있으면 이 공제를 받을 수 없습니다. 부모님이 시간제 일자리로 조금만 벌어도 공제를 못 받던 이유가 바로 이 문턱입니다.
지금 문턱은 연간 소득금액 100만 원 이하이고, 근로소득만 있으면 총급여 500만 원 이하입니다. 정부 개편안은 이 문턱을 연간 소득금액 300만 원 이하, 근로소득만 있으면 총급여 750만 원 이하로 올립니다.
여기서 총급여와 소득금액이 왜 따로 있는지 헷갈릴 수 있습니다. 총급여는 세금을 떼기 전 1년 동안 받은 월급과 상여를 모두 더한 금액입니다. 소득금액은 받은 돈에서 법이 정한 공제를 빼고 남은 금액이라 한 번 더 계산해야 합니다. 근로소득만 있는 가족에게는 총급여 기준이 따로 있습니다. 부모님이 회사에서 월급만 받는다면 1년 치 총급여가 750만 원 이하인지만 보면 됩니다.
달라지는 것은 문턱 높이뿐입니다. 1인당 기본공제액 150만 원은 그대로이고, 공제를 받을 수 있는 가족의 범위만 넓어집니다. 부모님 한 분을 새로 올릴 수 있게 되면 그만큼 내 과세 대상 소득이 150만 원 줄어드는 셈입니다.
소득금액 100만 원 기준은 1996년에 정해진 뒤 30년째 그대로였고, 총급여 500만 원 특례는 2016년에 생겼습니다. 이번 개편은 이 기준을 현실에 맞게 올려 더 많은 근로자가 부양가족 공제를 받게 하려는 것입니다. 2026년 8월 3일 세제발전심의위원회에서 발표한 2026년 세제개편안에 이 내용이 들어 있습니다.
300만 원 기준은 언제부터 적용되나요?
정부안은 2027년 1월 1일 이후 시작하는 과세기간부터 새 기준을 쓰도록 했습니다. 근로자의 과세기간은 1월부터 12월까지 1년이니, 2027년 한 해 동안 가족이 번 소득부터 새 기준으로 따진다는 뜻입니다. 그 소득을 정산하는 연말정산은 2028년 1월에 합니다.
헷갈리기 쉬운 두 번의 연말정산을 나눠 보면 이렇습니다.
| 연말정산 시기 | 정산하는 소득 | 적용 기준 |
|---|---|---|
| 2027년 1월 | 2026년 소득 | 소득금액 100만 원 / 총급여 500만 원 |
| 2028년 1월 | 2027년 소득 | 소득금액 300만 원 / 총급여 750만 원 (국회 통과 시) |
당장 다가오는 2027년 1월 연말정산에서는 아무것도 달라지지 않습니다. 부모님이 2026년에 근로소득으로 600만 원을 받으셨다면 이번에는 여전히 기본공제 대상이 아닙니다. 같은 부모님이 2027년에도 비슷하게 600만 원을 버신다면 사정이 다릅니다. 개편안이 그대로 통과되면 2028년 1월 연말정산부터 공제 대상이 됩니다.
우리 부모님도 기본공제 대상이 될까요?
가족이 근로소득만 있는 경우를 기준으로, 2027년 소득을 정산하는 상황을 몇 가지 들어 보겠습니다.
어머니가 동네 마트에서 시간제로 일하며 1년에 총급여 650만 원을 받으신다면, 지금은 500만 원을 넘어 공제를 못 받습니다. 개편안 기준으로는 750만 원 이하라서 기본공제 대상이 됩니다.
배우자가 아이를 키우면서 단시간 근무로 1년에 720만 원을 받는다면 정부안 기준으로는 공제 대상입니다. 그런데 국회에는 총급여 기준을 700만 원으로 올리자는 의원안도 올라와 있습니다. 이 안이 채택되면 720만 원은 다시 문턱에 걸리니, 기준선 근처에 있는 가족이라면 최종 숫자에 따라 결과가 바뀝니다.
아버지가 경비 일로 1년에 총급여 800만 원을 받으신다면 정부안 750만 원을 넘어 공제 대상이 아닙니다. 다만 총급여 900만 원까지 올리자는 의원안이 채택되면 대상이 됩니다.
소득 말고 따져야 할 조건도 있습니다. 부양가족은 소득요건과 별개로 나이요건도 맞아야 하는데, 이번 개편은 소득 문턱만 낮출 뿐 나이요건은 손대지 않습니다. 소득이 새 기준 안에 들어와도 나이 조건을 못 맞추는 가족은 여전히 기본공제 대상이 아닙니다.
근로소득 말고 다른 소득이 있으면 어떻게 되나요?
총급여 750만 원 기준은 근로소득만 있는 가족에게만 쓰는 특례입니다. 부모님이 월급 말고 연금이나 사업, 임대 같은 다른 소득이 함께 있으면 이 특례를 쓸 수 없습니다. 이때는 근로소득도 소득금액으로 바꾼 뒤 다른 소득의 소득금액과 모두 더해서 300만 원 이하인지 봐야 합니다.
그래서 소득이 섞인 가족은 총급여 750만 원보다 훨씬 적게 벌어도 문턱에 걸릴 수 있습니다. 어머니가 시간제 월급과 작은 가게 임대료를 함께 받으신다면 "총급여가 750만 원 아래니까 되겠지" 하고 넘기면 안 됩니다. 두 소득을 각각 소득금액으로 바꿔 합산한 값이 기준입니다.
정부안 300만 원, 국회에서 바뀔 수도 있나요?
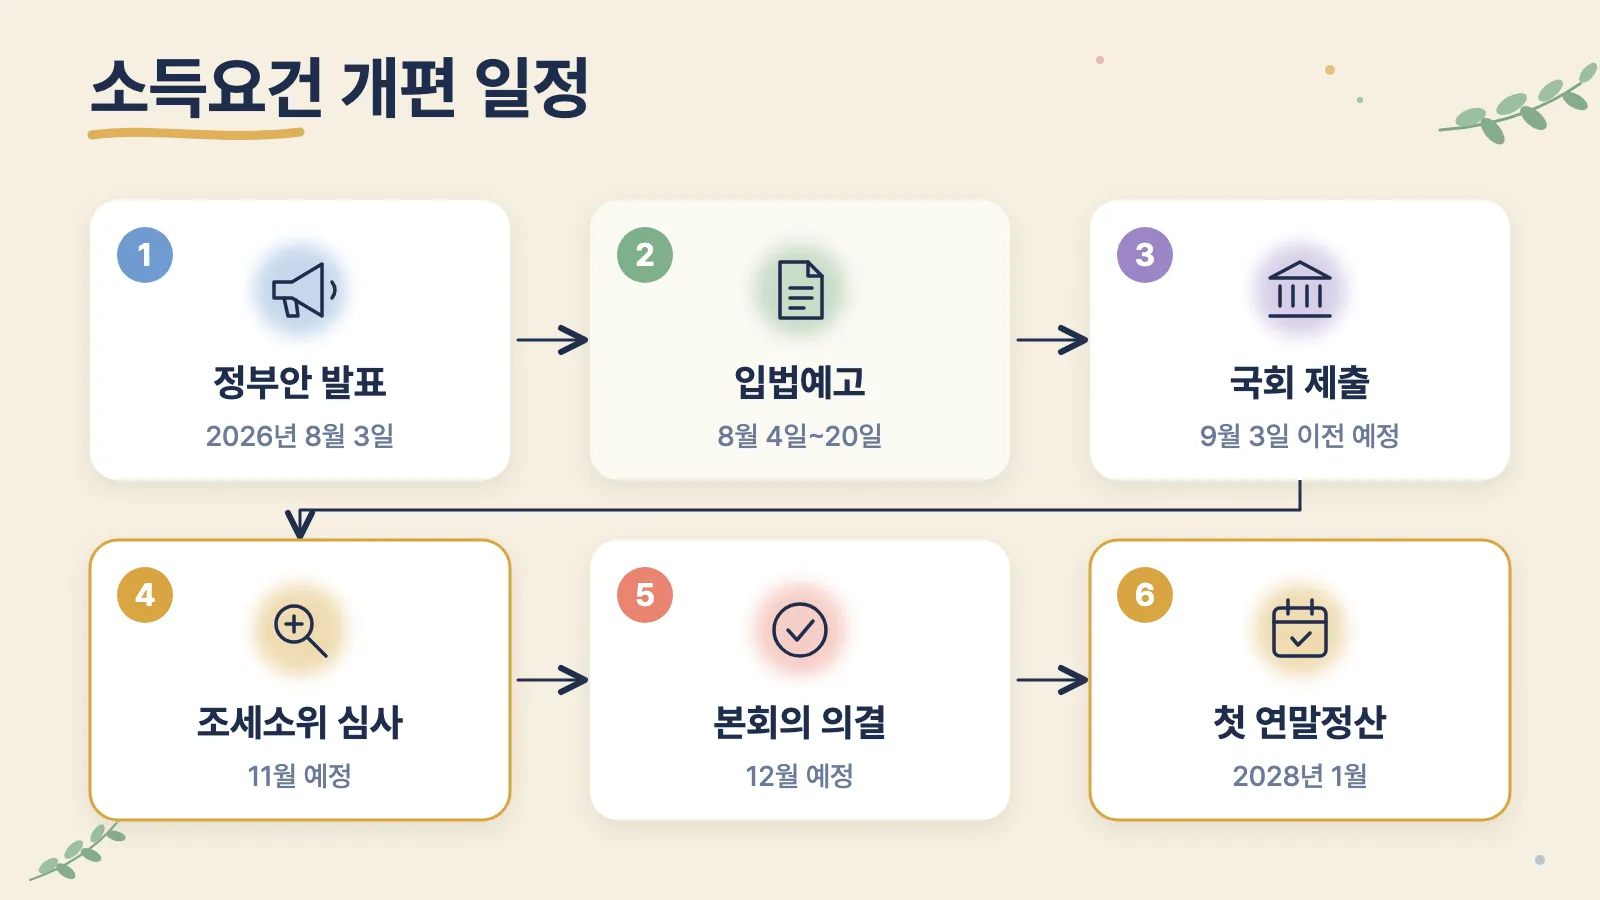
바뀔 수 있습니다. 지금 나온 숫자는 정부안이고, 최종 기준은 국회가 법을 고쳐야 확정됩니다. 개정안이 밟아 온 순서와 남은 일정은 아래와 같고, 10월 중순까지 국회를 통과하지 않은 상태입니다.
- 8월 3일: 정부 세제개편안 발표
- 8월 4일~8월 20일: 입법예고
- 9월 1일: 국무회의
- 9월 3일 이전: 정기국회 제출 예정
- 11월: 국회 조세소위원회 심사 예정
- 12월: 국회 본회의 의결 예정
국회에는 정부안 말고도 같은 문턱을 고치는 의원 법안들이 함께 올라와 있습니다.
- 정부안과 같은 수준 — 소득금액 300만 원, 총급여 750만 원
- 더 올리자는 안 — 소득금액 400만 원, 총급여 900만 원
- 총급여만 올리자는 안 — 근로소득만 있는 경우 총급여를 500만 원에서 700만 원으로
11월 조세소위 심사에서 어느 숫자로 맞춰질지가 정해지고, 12월 본회의를 통과해야 확정됩니다. 부모님 소득이 700만~900만 원 사이처럼 안마다 결과가 갈리는 구간에 있다면, 12월 국회 결과를 보고 판단하는 편이 안전합니다.
이번 연말정산에서 하면 안 되는 실수는?
가장 흔한 실수는 개편 소식만 듣고 2027년 1월 연말정산에서 새 기준을 쓰는 것입니다. 이번 정산은 2026년 소득이 대상이라 소득금액 100만 원, 근로소득만 있으면 총급여 500만 원 기준이 그대로입니다. 이 기준을 넘는 부모님이나 배우자는 이번 정산에서 기본공제 대상이 아닙니다.
지금 해 두면 좋은 일은 세 가지입니다.
- 2026년 가족 소득 확인하기 — 부모님·배우자의 올해 총급여가 500만 원을 넘는지부터 봅니다.
- 2027년 소득 미리 챙기기 — 내년에 부모님이 일을 시작하거나 근무 시간을 늘릴 계획이라면, 1년 총급여가 750만 원 안쪽인지 가늠해 둡니다.
- 소득 종류 따져 보기 — 월급 말고 연금·사업·임대 소득이 섞여 있으면 총급여 기준이 아니라 소득금액 합계로 봐야 합니다.
자주 묻는 질문
대학생 자녀 아르바이트 소득도 300만 원까지 괜찮아지나요?
소득 문턱은 자녀에게도 똑같이 넓어집니다. 개편안이 통과되면 2027년 아르바이트 총급여가 750만 원 이하이고 근로소득만 있으면 소득요건은 통과합니다. 다만 나이요건은 바뀌지 않아서, 나이 조건을 넘긴 자녀는 소득이 적어도 기본공제 대상이 되지 않습니다.
마무리
부양가족 소득기준을 소득금액 300만 원(근로소득만 있으면 총급여 750만 원)으로 올리는 안은 아직 정부안 단계입니다. 통과되면 2027년 소득을 정산하는 2028년 1월 연말정산부터 적용됩니다. 부모님이나 배우자 총급여가 500만~750만 원 사이라면 이번 연말정산은 기존 기준대로 하고, 12월 국회 결과를 본 뒤 2027년 소득부터 공제를 준비하면 됩니다. 이 글은 일반 정보이니, 소득이 여러 종류 섞인 경우처럼 판단이 어려울 때는 회사 연말정산 담당자나 세무 전문가에게 확인하세요.