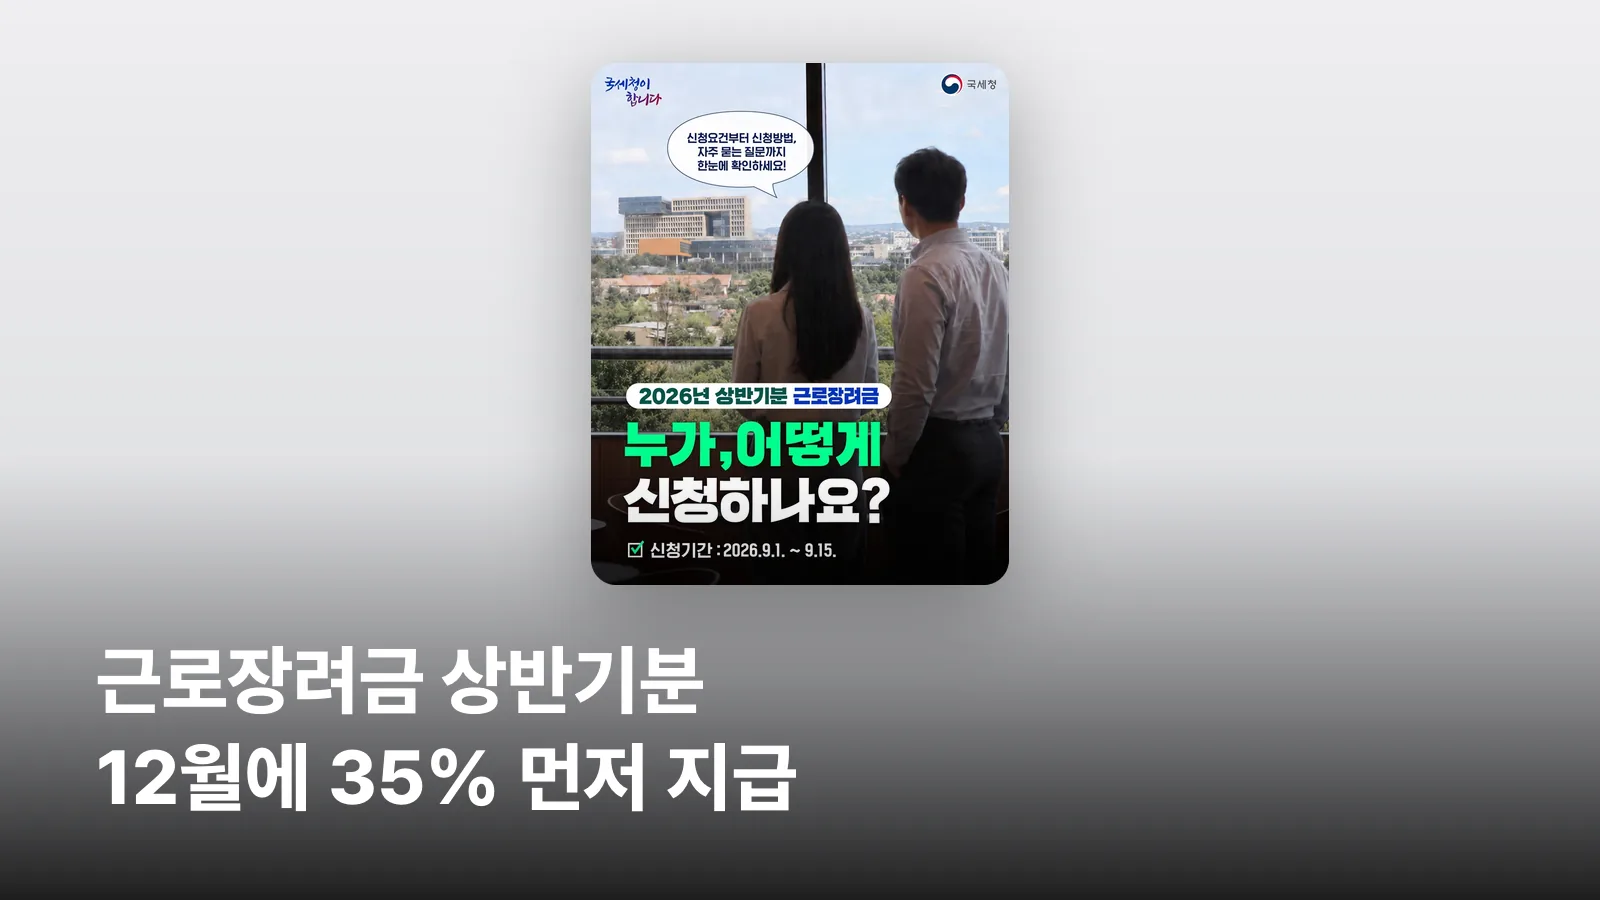
9월에 근로장려금 반기 신청을 마쳤다면 이제 기다리기만 하면 돼요. 상반기분 일부가 올해 12월에 먼저 들어와요. 나머지는 내년 정산 때 받아요. 근로소득만 있는 분이라면 내년에 다시 신청할 필요도 없어요.
근로장려금 상반기분 지급일은 언제인가요?
2026년 상반기분 반기 신청기간은 9월 1일부터 15일까지였어요. 이 기간에 신청한 분이 이 글의 대상이에요. 예를 들어 볼게요. 회사에 다니며 월급만 받는 A씨가 9월 10일에 손택스로 반기 신청을 했어요. 그러면 A씨는 12월 지급 대상이 돼요.
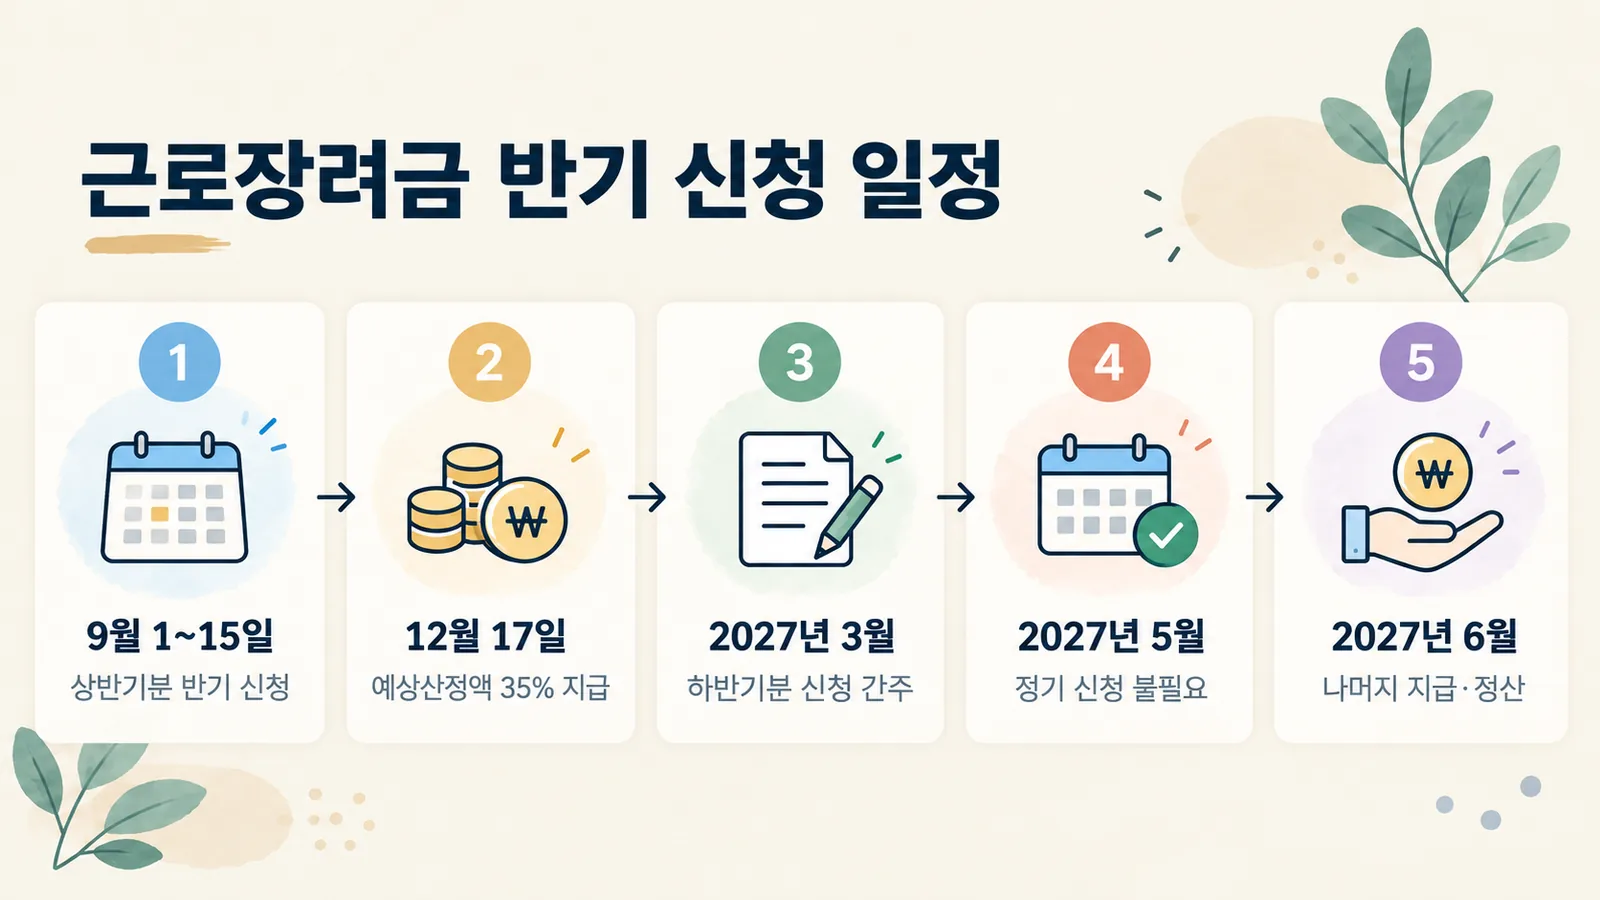
지급 예정일은 2026년 12월 17일이에요. 오늘(10월 25일) 기준으로는 아직 지급 전인 예정 사항이에요.
그런데 지급 시기 표기는 자료마다 조금씩 달라요.
- 정책브리핑(국세청, 9월 7일): 2026년 12월 17일
- 국세청 손택스 반기신청 안내: 2026년 12월 말
- 국세상담센터 Q&A: 2026년 12월 중
일부 블로그는 12월 30일을 지급기한으로 적기도 했어요. 날짜가 가장 구체적인 자료는 정책브리핑의 12월 17일이에요. 다만 공식 자료끼리도 표현이 다르니, 12월 한 달 안에 들어온다고 보고 기다리면 돼요.
근로장려금 12월 지급액이 연간 산정액의 35%인 이유
12월에 받는 돈은 1년 치 전액이 아니에요. 상반기 소득만 보고 1년 치 장려금이 얼마일지 미리 계산한 금액이 있어요. 이걸 연간 예상산정액이라고 불러요. 12월에는 이 금액의 35%만 먼저 지급해요. 이 비율은 국세청이 임의로 정한 숫자가 아니라 조세특례제한법에 정해져 있어요.
나머지 금액은 2026년 소득을 바탕으로 2027년 6월에 정산해 지급해요. 정산은 1년 소득이 확정된 뒤 실제 받을 금액을 다시 계산하는 절차예요. 그 결과를 이미 받은 돈과 비교해 차액을 맞추는 거죠.
계산 방법은 간단해요.
- 12월 지급액 = 연간 예상산정액 × 35%
예시 1. A씨의 연간 예상산정액이 100만 원이라면 12월에 35만 원을 받아요. 나머지 65만 원은 정산 결과에 따라 2027년 6월에 받아요.
예시 2. B씨의 연간 예상산정액이 200만 원이라면 12월 지급액은 70만 원이에요.
12월에 생각보다 적은 금액이 들어와도 계산이 잘못된 게 아니에요. 원래 예상 연간산정액의 35%만 먼저 주는 구조예요.
12월에 지급하지 않는 경우: 15만 원 미만이거나 환수가 예상될 때
반기 신청을 했는데도 12월에 돈이 안 들어오는 경우가 있어요. 다음 두 경우에는 12월에 지급하지 않아요.
- 35%를 적용한 반기 지급액이 15만 원 미만인 경우
- 정산할 때 환수가 예상되는 경우
환수는 정산 결과 이미 받은 돈이 더 많을 때 그 차액을 돌려받는 거예요.
그렇다고 돈을 못 받는 건 아니에요. 12월에 주지 않은 금액은 2027년 6월 정산 때 포함해 지급해요. 근거는 조세특례제한법 제100조의8 제5항이에요.
자주 헷갈리는 게 15만 원의 기준이에요. 15만 원은 연간 산정액이 아니라 35%를 적용한 뒤의 금액이에요.
예시 3. C씨의 연간 예상산정액이 40만 원이에요. 35%를 적용하면 14만 원으로 15만 원에 못 미쳐요. C씨는 12월에 받지 않고, 2027년 6월 정산 때 받아요.
예시 4. D씨의 연간 예상산정액이 50만 원이에요. 35%를 적용하면 17만 5천 원이에요. 15만 원 이상이므로 12월 지급 대상이에요.
거꾸로 계산하면 연간 예상산정액이 약 42만 9천 원 이상이어야 해요. 그래야 35% 금액이 15만 원 이상이 돼요. 본인의 예상산정액이 이보다 적다면 12월에 입금이 없어도 정상이에요.
나머지 금액은 2027년 6월 정산으로 받아요: 추가 신청 필요 없음
12월에 35%를 받은 뒤 남은 금액은 2027년 6월에 받아요. 2027년 6월 말에 하반기분 지급과 정산을 함께 처리해요. 안내에 따라 이 시기를 "6월 중"으로 적은 곳도 있어요.
6월에 받는 금액은 이렇게 계산해요.
- 6월 지급액 = 연간산정액 − 상반기분 지급액
여기서 연간산정액은 2026년 1년 소득이 확정된 뒤 다시 계산한 금액이에요. 9월에 미리 계산한 예상산정액과 다를 수 있어요.
예시 5. A씨는 12월에 35만 원을 받았어요. 2026년 전체 소득으로 다시 계산한 연간산정액이 120만 원이라면 6월에 85만 원을 받아요.
예시 6. 예시 3의 C씨는 12월에 받은 금액이 0원이에요. 연간산정액이 40만 원으로 확정되면 6월에 40만 원을 한 번에 받아요.
그럼 따로 해야 할 일이 있을까요? 없어요. 근로소득만 있는 분이 상반기분을 반기 신청하면 하반기분도 신청한 것으로 봐요(조세특례제한법 제100조의6 제9항). 2027년 3월 하반기분과 5월 정기분을 따로 신청할 필요가 없어요.
자녀장려금도 마찬가지예요. 상반기분을 신청했다면 자녀장려금도 신청한 것으로 봐요. 요건을 충족하면 2027년 6월에 근로장려금과 함께 지급해요.
정산에서 이미 받은 돈이 더 많으면 어떻게 되나요? (환수)
정산 결과 12월에 받은 금액이 확정된 연간산정액보다 많을 수 있어요. 이때 국세청은 차액을 환수해요.
예시 7. E씨는 상반기 소득 기준 예상산정액이 100만 원이었어요. 그래서 12월에 35만 원을 받았어요. 그런데 하반기 소득이 늘어 연간산정액이 20만 원으로 확정됐어요. E씨는 이미 15만 원을 더 받은 셈이니, 그 15만 원이 환수 대상이에요.
환수는 정해진 순서대로 처리해요.
- 같은 해(2026년 귀속) 자녀장려금에서 먼저 빼요.
- 그래도 남으면 이후 10개 과세기간의 근로·자녀장려금에서 빼요.
- 그래도 남으면 소득세로 납부를 고지해요.
예시 7의 E씨가 2026년 귀속 자녀장려금을 받을 자격이 있다면 어떻게 될까요? 그 자녀장려금에서 15만 원을 먼저 빼요. 자녀장려금이 없다면 다음 해 이후 받을 장려금에서 차감해요.
앞에서 본 것처럼 정산 때 환수가 예상되는 사람은 처음부터 12월 지급 대상에서 빠져요. 12월에 돈이 들어오지 않았다면 15만 원 기준 외에 이 사유일 수도 있어요. 어느 경우든 최종 금액은 2027년 6월 심사 후 결정돼요.
반기 신청, 하반기 신청, 정기 신청은 무엇이 다른가요?
근로장려금 신청 시기는 여러 번이라 헷갈리기 쉬워요. 9월에 반기 신청을 한 근로소득자 기준으로 보면 이래요.
- 상반기분 반기 신청(2026년 9월 1일~15일): 이미 마친 신청이에요. 12월에 예상산정액의 35%를 받아요.
- 하반기분 반기 신청(2027년 3월 1일~15일): 상반기분을 신청한 근로소득자는 신청한 것으로 봐요. 따로 할 일이 없어요.
- 5월 정기분 신청(2027년 5월): 역시 따로 신청하지 않아도 돼요.
- 정산·하반기분 지급(2027년 6월 말): 연간산정액에서 12월 지급액을 뺀 금액을 받아요.
주의할 점이 있어요. 하반기분을 신청한 것으로 보는 건 근로소득만 있는 경우예요. 사업소득 등 다른 소득이 있는 분은 이 안내를 그대로 적용하면 안 돼요. 국세청 안내를 따로 확인하는 편이 안전해요.
가족이나 지인이 9월 신청을 놓쳤다면 하반기분 신청을 안내하면 돼요. 상반기분을 신청하지 못했어도 하반기분 신청은 할 수 있어요. 그러면 상·하반기 전체 소득에 대한 장려금을 받아요. 차이는 12월에 35%를 먼저 받지 못하고, 6월에 받는다는 점이에요.
자주 묻는 질문
12월 17일이 지났는데 돈이 안 들어왔어요. 신청이 잘못된 건가요?
꼭 그렇지는 않아요. 35%를 적용한 금액이 15만 원 미만이거나 정산 때 환수가 예상되면 12월에는 지급하지 않아요. 이 금액은 2027년 6월 정산 때 포함해 지급해요. 그리고 지급 시기를 손택스는 "12월 말", 국세상담센터는 "12월 중"으로 적고 있어요. 12월 말까지는 기다려 볼 필요가 있어요.
12월에 받은 돈을 나중에 돌려줘야 할 수도 있나요?
하반기 소득이 늘어 연간산정액이 12월 지급액보다 적어지면 차액을 환수해요. 환수 순서는 자녀장려금 차감, 이후 10개 과세기간 장려금 차감, 소득세 납부 고지 순이에요.
자녀장려금도 따로 신청해야 하나요?
상반기분 근로장려금을 신청했다면 자녀장려금도 신청한 것으로 봐요. 요건을 충족하면 2027년 6월에 근로장려금과 함께 받아요. 자녀장려금은 12월에 먼저 받는 구조가 아니라 6월에 지급해요.
내년 3월에 하반기 신청 안내 문자가 오면 다시 신청해야 하나요?
근로소득만 있고 9월에 상반기분을 신청했다면 다시 신청하지 않아도 돼요. 하반기분도 신청한 것으로 보기 때문이에요.
마무리
9월에 반기 신청을 한 근로소득자는 12월(정책브리핑 기준 17일 예정)에 연간 예상산정액의 35%를 받아요. 나머지는 2027년 6월 정산 때 받아요. 3월·5월에 다시 신청할 필요도 없어요. 35%를 적용한 금액이 15만 원 미만이거나 정산 때 환수가 예상되는 분은 12월 입금이 없어요. 이분들은 2027년 6월 정산을 기다리면 돼요. 이 글은 국세청 공개 자료를 바탕으로 한 일반 정보예요. 본인의 지급액과 환수 여부는 국세청(국세상담센터)에 확인해 두세요.