크리스피크림과 맥도날드의 도넛 공급 제휴는 2025년 7월 2일자로 끝났습니다. 맥도날드 매장마다 팔리는 양에 비해 도넛을 만들어 실어 나르는 비용이 컸는데, 그 비용을 낮추려던 시도가 실패했기 때문입니다. 크리스피크림이 무너진 건 이번이 처음이 아닙니다. 2000년대 분식회계 때와 무엇이 같고 다른지까지 보면 지금 상황이 더 또렷하게 보입니다. 한국 매장은 롯데GRS가 따로 운영해 미국 본사와 사정이 다릅니다.
크리스피크림 맥도날드 제휴, 왜 끝났나요?
시작은 작은 테스트였고, 계약은 빠르게 커졌습니다.
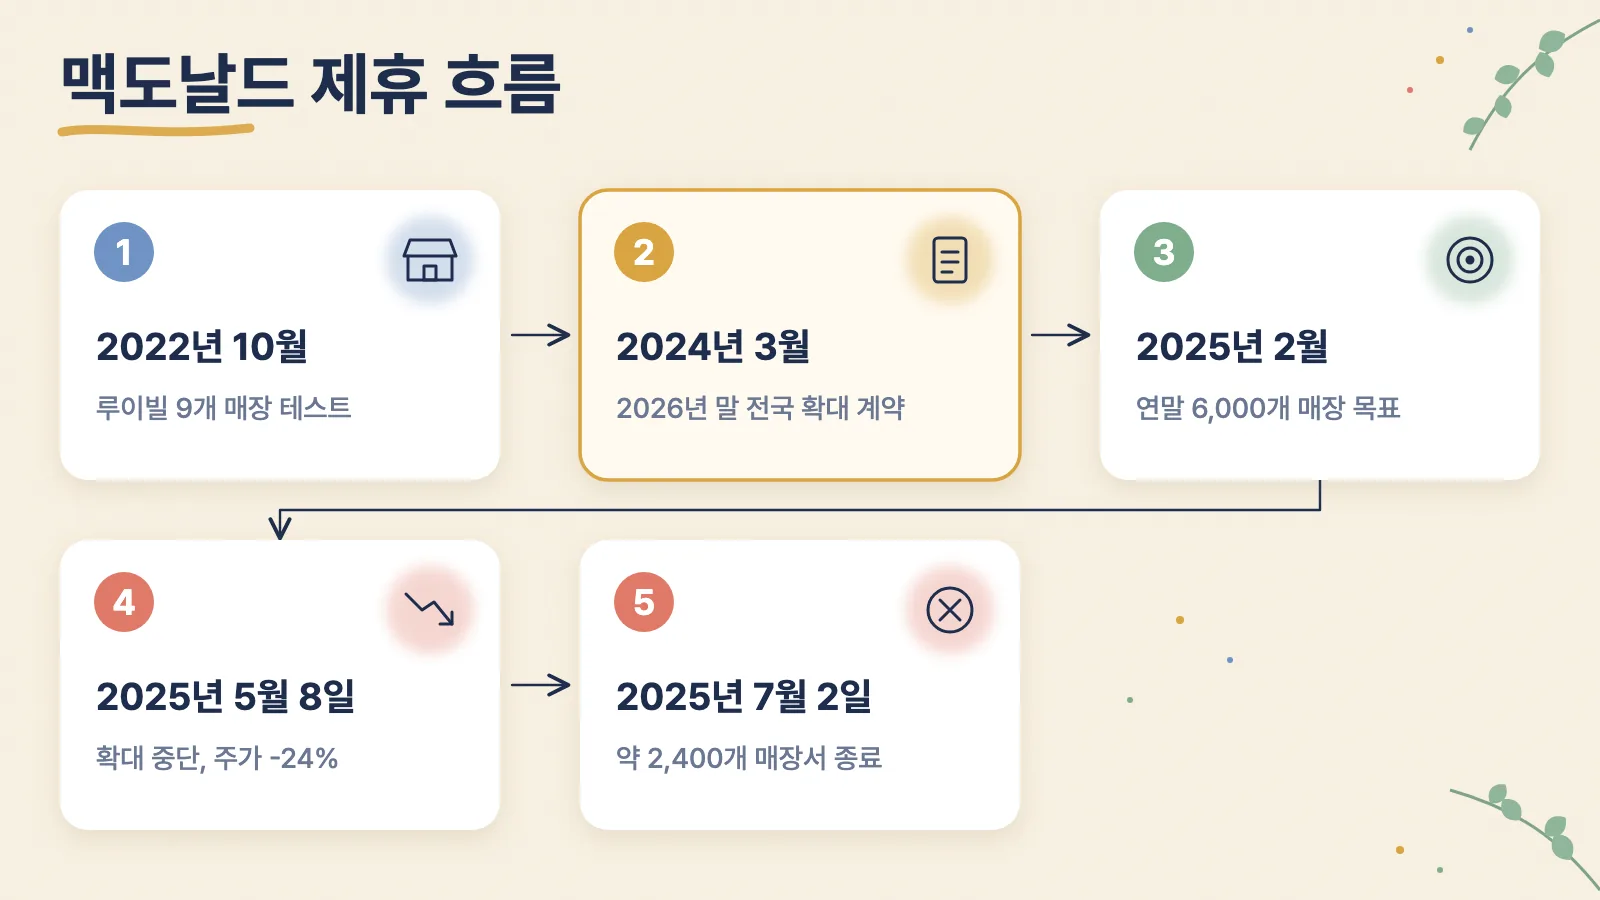
- 2022년 10월 — 켄터키주 루이빌의 맥도날드 9개 매장에서 테스트 시작
- 2024년 3월 — 2026년 말까지 미국 맥도날드 전체로 넓히는 계약으로 확대
- 2025년 2월 — 그해 연말까지 약 6,000개 매장에 도넛을 넣겠다는 목표 발표
그런데 2025년 5월 8일 1분기 실적을 발표하면서 방향이 바뀌었습니다. 맥도날드 매장에서 기대만큼 팔리지 않아 2분기 확대를 멈추겠다고 했습니다. 같은 날 분기 배당 중단과 2025년 연간 실적 전망 철회도 함께 알렸는데, 마지막 배당은 5월 7일에 지급됐습니다. 배당으로 나가던 돈은 빚 갚는 데 돌리기로 했고, 주가는 그날 하루에 24% 넘게 빠졌습니다.
6월 24일 두 회사는 7월 2일자로 제휴를 끝낸다고 함께 발표했습니다. 그때 크리스피크림 도넛이 들어가던 맥도날드 매장은 약 2,400개였습니다. 미국 맥도날드 약 13,600개의 18% 정도이니, 과반을 채우겠다던 계획이 5분의 1도 못 가서 멈춘 셈입니다.
이유는 양쪽 말이 같은 곳을 가리킵니다. 크리스피크림 CEO 조시 찰스워스는 매장 단위 수요에 맞춰 비용을 낮추려 했지만 실패했다고 했습니다. 맥도날드 쪽에서는 크리스피크림에게도 이익이 남는 구조여야 했다는 말이 나왔습니다. 즉 도넛을 만들어 수천 개 매장에 실어 나르는 비용에 비해 매장 한 곳에서 팔리는 도넛이 너무 적었다는 뜻입니다. 제휴를 끊은 뒤에도 판매점은 줄고 주가는 내려갔으며, 회사는 배당 중단과 재가맹 같은 구조조정을 이어갔습니다.
제휴를 끊은 뒤 실적은 얼마나 나빠졌나요?
2025년 2분기(6월 29일 종료) 성적표가 가장 아팠습니다. 매출은 3억 7,980만 달러로 1년 전보다 약 13.5% 줄었습니다. 순손실은 4억 4,110만 달러로 한 분기 매출보다 더 컸는데, 영업권과 자산 가치를 깎아 내린 손상차손 4억 690만 달러가 한꺼번에 반영됐기 때문입니다.
손상차손은 예전에 장부에 적어 둔 가치가 이제 그만큼 안 된다고 인정하는 비용입니다. 이 손상차손 가운데 눈에 띄는 두 항목은 성격이 다릅니다.
- 영업권 손상 3억 5,600만 달러 — 현금이 빠져나가지 않는 장부상 비용
- 임대 손상·해지 비용 2,890만 달러 — 주로 맥도날드 철수와 관련된 실제 뒷정리 비용
같은 발표에서 분기 배당 중단도 못 박았습니다. 그리고 호주·뉴질랜드와 일본, 멕시코, 영국·아일랜드 시장을 가맹점에 넘기는 절차(재가맹)를 시작했다고 밝혔습니다.
1년 뒤인 2026년 2분기(6월 28일 종료)는 손실 폭이 크게 줄었습니다. 다만 매출은 더 줄었는데, 재가맹과 2025년 3분기에 끝낸 부진 판매점 정리 때문입니다.
| 항목 | 2025년 2분기 | 2026년 2분기 |
|---|---|---|
| 순매출 | 3억 7,980만 달러(-13.5%) | 3억 3,100만 달러(-12.8%) |
| 순손실 | 4억 4,110만 달러 | 1,983만 달러 |
| 주당순손실 | -2.55달러 | -0.12달러 |
| 조정 EBITDA | - | 2,880만 달러(+43.2%) |
| 전 세계 판매점 | 18,113개 | 15,665개 |
| 미국 판매점 | 10,176개 | 6,408개 |
미국 판매점이 1년 사이 1만 개 넘는 수준에서 6,400개 수준으로 줄어든 게 눈에 띕니다. 이 숫자는 매장만이 아니라 도넛을 파는 판매점 전체를 센 것입니다. 2026년 3월에는 일본과 미국 서부 합작사(WKS)의 재가맹도 마쳤습니다.
2026년 연간 목표도 같은 방향을 가리킵니다.
- 순매출 12억 5,000만~13억 5,000만 달러
- 조정 EBITDA 1억 4,000만~1억 5,000만 달러
- 새 매장 100개 이상, 거의 전부 가맹점으로 열기
- 순레버리지 5.5배 미만 유지 — 빚이 1년 영업현금(EBITDA)의 몇 배인지 보는 숫자
배당을 끊어 아낀 돈은 빚 갚는 데 쓰고, 새 매장은 거의 가맹으로만 연다는 뜻입니다.
주가는 계속 내려가고 있습니다. 2021년 7월 1일 재상장 첫날 종가는 21달러(공모가 17달러)였습니다. 그런데 2026년 10월 23일 장중 2.81달러로 52주 신저가를 찍었고, 10월 26일에는 2.88달러에 마감했습니다. 공모가의 약 6분의 1 수준까지 내려온 셈입니다.
어떻게 '다음 스타벅스'가 됐나요?
첫 도넛은 1937년 7월 13일 노스캐롤라이나 윈스턴세일럼의 매장에서 나왔습니다. 처음엔 동네 식료품점에 도넛을 납품하는 도매 장사였습니다. 그러다 창업자 버넌 루돌프가 공장 벽에 구멍을 내고 지나가는 손님에게 갓 나온 도넛을 직접 팔면서 소매가 시작됐습니다.
2000년 4월 나스닥에 공모가 21달러로 상장하면서 월가의 사랑을 받기 시작했습니다. 2002년에는 "다음 스타벅스가 아니냐"는 비교가 나왔고, 2003년 8월 주가는 뉴욕증권거래소에서 50달러 근처까지 올랐습니다. 그해 기업가치는 약 29억 달러로 사상 최고였고, '미국에서 가장 뜨거운 브랜드'라는 말까지 들었습니다.
매장도 빠르게 늘어 회계연도 기준 2002년 218개, 2003년 276개, 2004년 357개가 됐습니다. 그런데 이 무렵 매출의 절반 가까이가 매장이 아니라 식료품점·주유소·키오스크에서 나오기 시작했습니다. 벽 구멍 앞에 줄 서서 사 먹던 도넛이 주유소 매대 어디에나 있는 도넛이 되자 브랜드의 희소성도 사라졌습니다.
2000년대 분식회계로 어떻게 무너졌나요?
그런데 그 숫자 뒤에는 회계 문제가 있었습니다. 미국 증권거래위원회(SEC)는 2004년 7월 비공식 조사를 시작해 그해 10월 공식 조사로 격상했습니다. 회사는 2005년 1월 2004 회계연도 상당 기간의 실적을 다시 쓰기로 했고, 2005년 5월 초 주가는 6달러 근처였습니다.
2005년 8월 이사회 특별위원회의 결론은 더 뼈아팠습니다. 회계 오류의 수와 성격, 시점을 보면 실수가 아니라 이익을 관리하려는 의도에서 나왔다고 보고, 과거 이익을 2,560만 달러 깎아 다시 쓰게 했습니다. 2009년 3월 4일 SEC는 전 CEO 스콧 리븐굿, 전 COO 존 테이트, 전 CFO 랜디 캐스티븐스 세 사람을 제소했습니다. 2003년 2월부터 2004년 5월까지 이익을 부풀린 혐의였습니다.
수법은 단순했습니다. 임직원 성과보수 비용을 덜 쌓거나 되돌려서 주당순이익이 미리 발표한 전망치를 정확히 1센트 넘도록 맞추는 식이었습니다. 테이트는 가짜 왕복 거래로 2004 회계연도 2분기 이익을 부풀리기도 했습니다. 세 사람은 혐의를 인정도 부인도 하지 않은 채 영구 금지명령과 부당이득 반환, 벌금에 합의했습니다.
가맹점이 먼저 쓰러졌습니다. 최대 가맹점주였던 Great Circle Family Foods는 챕터11 파산보호를 신청했고, 캐나다 가맹점 KremeKo는 2005년 4월까지 18개 매장 중 10개를 닫았습니다. 상장사로 버티던 크리스피크림은 2016년 투자회사 JAB에 약 13억 5,000만 달러에 팔려 비상장 회사가 됐습니다.
두 번의 위기, 무엇이 같고 다른가요?
2021년 6월 30일 재상장 공모가는 17달러로, 희망 범위 21~24달러를 크게 밑돌았습니다. 그때 장부 사정은 이랬습니다. 2015년에는 빚이 거의 없던 회사가 상장 당시 약 12억 달러 부채를 안고 있었고, 2021년 1월 끝난 회계연도 순손실은 6,430만 달러였습니다. 이 빚이 지금 배당을 끊고 매장을 가맹으로 돌리는 압박의 출발점입니다.
| 구분 | 1차 위기(2000년대) | 2차 위기(2020년대) |
|---|---|---|
| 정점 | 2003년 주가 약 50달러, 기업가치 약 29억 달러 | 2021년 상장 첫날 21달러, 기업가치 약 27억 달러 |
| 성장 방식 | 식료품점·주유소·키오스크 납품이 매출 절반 가까이 | 맥도날드 2,400개 등 미국 판매점 1만 개 넘게 |
| 무너진 계기 | 분식회계, 이익 2,560만 달러 하향 재작성 | 비용 구조, 손상차손 4억 690만 달러 |
| 바닥 | 2005년 5월 약 6달러 | 2026년 10월 2.81달러 |
| 수습 | 2016년 JAB 인수로 비상장 | 재가맹, 부진 판매점 정리, 배당 중단 |
공통점은 매장 밖으로 너무 넓게 퍼뜨렸다는 점입니다. 2000년대엔 주유소 매대가, 2020년대엔 맥도날드 카운터가 그 역할을 했습니다. 두 번 다 갓 나온 도넛을 사러 오게 만드는 대신 도넛을 손님 가까이 가져다 놓는 쪽을 골랐습니다. 2000년대엔 그 과정에서 희소성을 잃었다는 분석이 나왔고, 2020년대엔 매장당 수요에 비해 비용을 감당하지 못했습니다.
다른 점은 무너진 방식입니다. 1차는 경영진이 숫자를 손댄 회계 부정이었고, 2차는 회계가 아니라 매장당 수요에 비해 비용이 맞지 않는 구조 문제였습니다. 그래서 1차는 SEC 제재와 2016년 JAB 인수로 이어졌고, 2차는 매장을 줄이고 빚을 갚는 구조조정으로 이어지고 있습니다.
한국 크리스피크림은 괜찮나요?
한국 크리스피크림은 롯데GRS가 운영합니다. 롯데GRS는 2022년 영업이익 17억 원으로 흑자로 돌아선 뒤 해마다 이익을 키웠습니다.
- 2023년 영업이익 208억 원
- 2024년 영업이익 391억 원
- 2025년 영업이익 510억 원(전년 대비 30.6% 증가)
2025년 연결 매출은 1조 1,189억 원, 당기순이익은 265억 원, 영업이익률은 4.6%입니다. 다만 이 숫자는 롯데GRS 법인 전체 실적이고, 크리스피크림만 떼어 낸 이익은 따로 발표되지 않습니다.
브랜드만 보면 매출이 늘고 있습니다. 한국 크리스피크림 매출은 최근 3개년 각각 8.7%, 12.3%, 22.4% 성장했습니다. 매장 수는 2019년 136개에서 2020년 132개, 2024년 127개로 조금씩 줄었습니다. 그래도 2024년과 2025년에 각 8곳, 2026년에는 7월까지 7곳을 새로 열었습니다. 매장은 줄었는데 매출은 늘었으니 매장 한 곳이 버는 돈이 커진 겁니다.
흥미로운 건 수익성을 끌어올린 수단입니다. 롯데GRS가 2025년 4분기 IR에서 수익성 개선 요인으로 꼽은 것은 마트 진열판매와 자판기 같은 무인매대 채널 전환이었습니다. 도넛 자판기는 2024년 2월 기준 34대, 진열판매(DFD) 판매처는 112곳이고, 2023년 자판기와 진열판매를 합친 매출은 50억 원을 넘었습니다. 미국에서 발목을 잡은 '매장 밖 판매'가 한국에서는 회사가 내세우는 효자 채널인 셈입니다.
가격도 올렸습니다. 2023년 평균 4.6%, 2024년 평균 3.5% 인상했습니다. 미국 본사의 적자·배당 중단 뉴스는 크리스피크림 본사 실적 이야기이고, 롯데GRS가 운영하는 한국 매장 실적과는 따로 봐야 합니다.
결국 문제는 도넛을 어디서 파느냐였습니다
크리스피크림은 벽 구멍 앞에 줄 세우던 도넛으로 컸고, 두 번 모두 매장 밖으로 판매처를 넓히는 과정에서 무너졌습니다. 맥도날드 제휴 종료도 매장당 수요에 비해 비용이 맞지 않아 생긴 일입니다. 지금은 직영을 가맹으로 돌리고 판매점을 줄여 빚을 갚는 단계입니다.
미국 주식 소식을 본 분이라면 매출보다 순레버리지 5.5배 미만 목표와 분기별 순손실 폭이 줄어드는지를 보면 됩니다. 한국에서 도넛을 사 먹는 분은 따로 걱정할 일이 적습니다. 롯데GRS가 운영하는 국내 매장은 3년 연속 매출이 늘었으니 미국 본사 실적과 따로 봐도 됩니다. 이 글은 공개 자료를 바탕으로 한 일반 정보이고, 투자 판단은 본인의 상황에 맞춰 내려야 합니다.
출처
- Krispy Kreme Doughnuts 10-K (FY2010)
- CFO.com, Kremed (2005-06-01)
- CFO.com, Committee Dunks Krispy Kreme (2005-08)
- Fortune, Krispy Kreme returns to a very different public market (2021-07-01)
- BusinessWeek Street Wise 칼럼 재게재 (2002-02-28)
- SEC Litigation Release No. 20923 (2009-03-04)
- The Globe and Mail, Burnt to a crisp
- Krispy Kreme IR, IPO 가격 결정 보도자료 (2021-06-30)
- CNBC, Krispy Kreme IPO starts trading on the Nasdaq (2021-07-01)
- Nation's Restaurant News, McDonald's–Krispy Kreme timeline
- Benzinga, Krispy Kreme stock falls after dividend halt (2025-05-08)
- Krispy Kreme 8-K Exhibit 99.1, 맥도날드 제휴 종료 보도자료 (2025-06)
- Krispy Kreme 2025년 2분기 실적 보도자료 (8-K, 2025-08-07)
- Krispy Kreme 2026년 2분기 실적 보도자료 (8-K, 2026-08-06)
- MarketBeat, Krispy Kreme hits new 1-year low (2026-10-23)
- 비즈워치, 롯데GRS 실적·가격 인상 (2025-12-11)
- CEO스코어데일리, 롯데GRS 2025년 사업보고서 실적 (2026-05-04)
- 월요신문, 한국 크리스피크림 매장·채널 현황 (2026-09-14)